บทความและข่าวสาร
18/08/2026
Tags: บัญชี
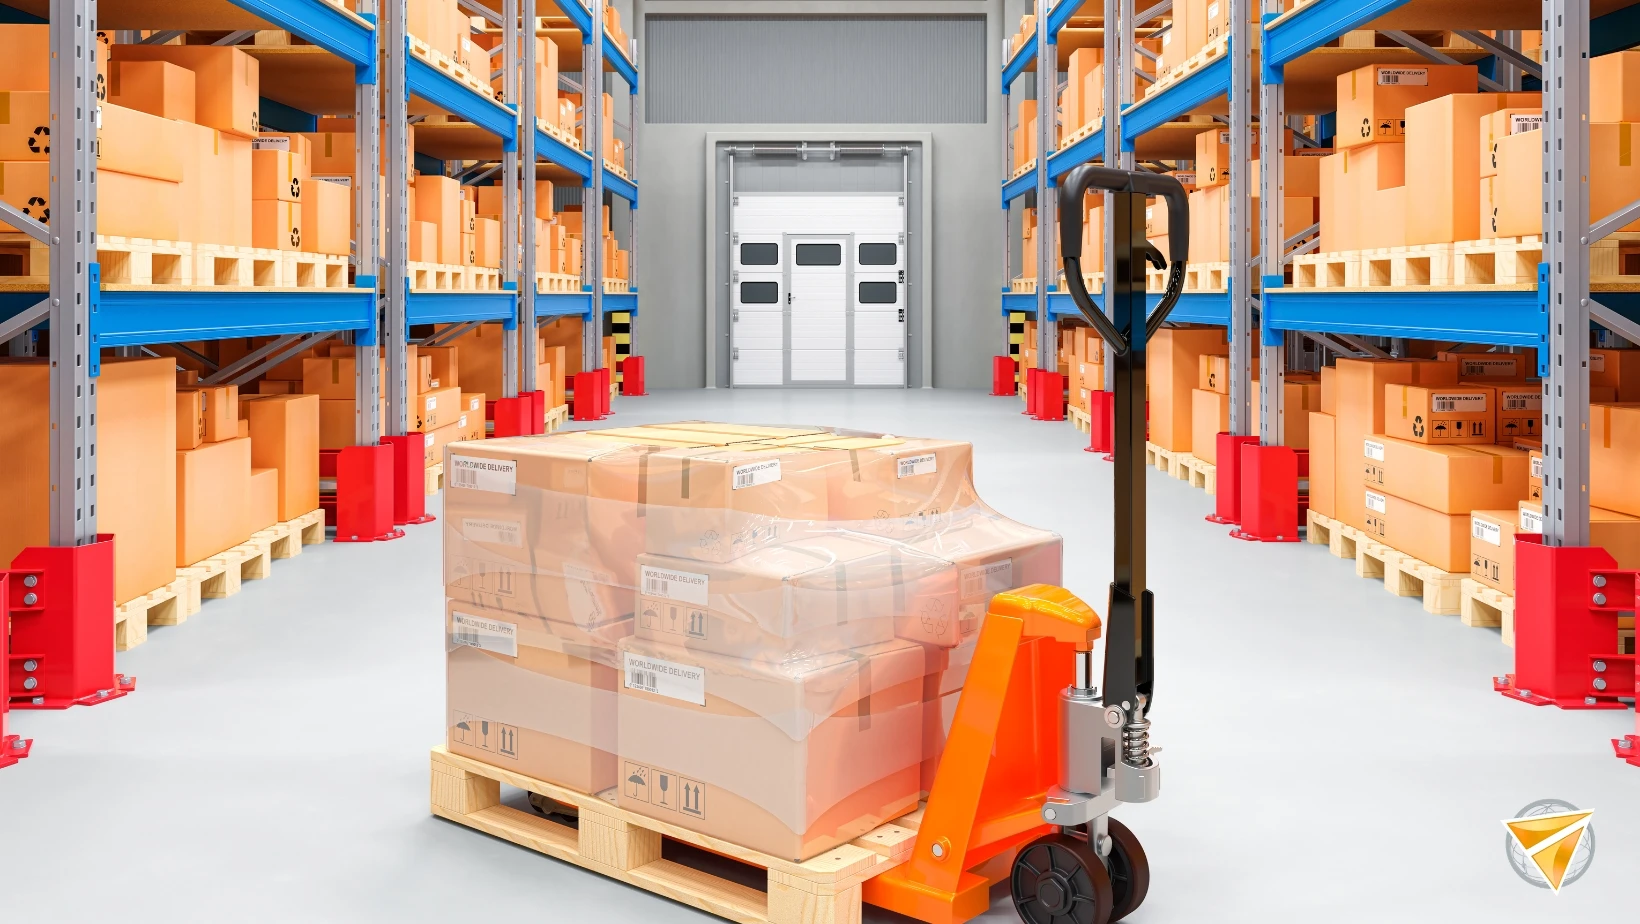
สต๊อกสินค้าเกี่ยวข้องกับบัญชีโดยตรงค่ะ เพราะมูลค่าสินค้าคงเหลือเป็นตัวเลขสำคัญที่ใช้คำนวณต้นทุนขายและกำไรขาดทุนของธุรกิจ หากสต๊อกที่นับได้จริงไม่ตรงกับตัวเลขในบัญชี จะส่งผลให้ต้นทุนขายที่คำนวณได้คลาดเคลื่อน และทำให้กำไรหรือขาดทุนที่แสดงในงบการเงินไม่สะท้อนความเป็นจริงของธุรกิจ การตรวจนับสต๊อกอย่างสม่ำเสมอจึงเป็นขั้นตอนที่ช่วยให้ตัวเลขทางบัญชีถูกต้องและใช้ตัดสินใจทางธุรกิจได้อย่างน่าเชื่อถือค่ะ
ธุรกิจที่ซื้อมาขายไปหรือมีสินค้าคงคลังจำนวนมาก มักให้ความสำคัญกับยอดขายและกำไรที่เห็นในแต่ละเดือนเป็นหลักค่ะ ส่วนเรื่องสต๊อกสินค้ามักถูกมองว่าเป็นงานฝ่ายคลังสินค้าหรือฝ่ายปฏิบัติการ ไม่ได้เกี่ยวข้องกับตัวเลขบัญชีโดยตรง
ความจริงคือสต๊อกสินค้ากับตัวเลขในบัญชีเชื่อมโยงกันอย่างใกล้ชิดค่ะ เพราะมูลค่าสินค้าคงเหลือที่แสดงในงบดุล ณ วันสิ้นงวด เป็นตัวแปรสำคัญในการคำนวณต้นทุนขายของงบกำไรขาดทุน หากตัวเลขสต๊อกผิดพลาด ต้นทุนขายที่คำนวณได้ก็จะผิดพลาดตามไปด้วย และสุดท้ายกำไรที่ธุรกิจเห็นในงบการเงินก็อาจไม่ตรงกับความเป็นจริง
สำหรับธุรกิจซื้อมา-ขายไป โดยทั่วไปสามารถอธิบายการคำนวณต้นทุนขายได้จากมูลค่าสินค้าคงเหลือต้นงวด บวกด้วยสินค้าที่ซื้อเข้ามาระหว่างงวด และหักด้วยสินค้าคงเหลือปลายงวดค่ะ
จะเห็นได้ว่ามูลค่าสินค้าคงเหลือปลายงวดมีผลโดยตรงต่อต้นทุนขาย หากตัวเลขสินค้าคงเหลือที่บันทึกในบัญชีสูงกว่าความเป็นจริง ต้นทุนขายที่คำนวณได้จะต่ำกว่าที่ควรจะเป็น ส่งผลให้กำไรที่แสดงในงบสูงเกินจริง ในทางกลับกัน หากสินค้าคงเหลือที่บันทึกไว้ต่ำกว่าความเป็นจริง ต้นทุนขายจะสูงเกินไป และกำไรที่แสดงก็จะต่ำกว่าความเป็นจริงเช่นกัน
นี่คือเหตุผลที่ตัวเลขสต๊อกไม่ใช่แค่เรื่องของการบริหารคลังสินค้า แต่มีผลโดยตรงต่อความถูกต้องของกำไรขาดทุนที่เจ้าของธุรกิจใช้ในการตัดสินใจค่ะ
นอกจากจำนวนสินค้าแล้ว ต้องดูมูลค่าของสินค้าคงเหลือด้วยค่ะ เพราะสินค้าที่ค้างนาน เสื่อมสภาพ ล้าสมัย หรือขายได้ต่ำกว่าต้นทุน อาจต้องพิจารณาการปรับมูลค่าตามหลักเกณฑ์ทางบัญชี ดังนั้นการตรวจสต๊อกจึงไม่ใช่เพียงการนับจำนวนสินค้า แต่ควรตรวจสอบสภาพและมูลค่าของสินค้าด้วยค่ะ
สินค้าสูญหายหรือเสียหาย ระหว่างการจัดเก็บหรือขนส่ง สินค้าบางส่วนอาจสูญหาย ชำรุด หรือหมดอายุ โดยที่ยังไม่ได้ตัดออกจากระบบบัญชี ทำให้ตัวเลขในบัญชีสูงกว่าสต๊อกที่มีอยู่จริง
บันทึกรายการซื้อขายผิดพลาดหรือไม่ครบถ้วน เช่น รับสินค้าเข้าคลังแล้วแต่ยังไม่ได้บันทึกในระบบ หรือขายสินค้าออกไปแล้วแต่ลืมตัดสต๊อก ทำให้ตัวเลขไม่สอดคล้องกับความเคลื่อนไหวจริง
การนับหรือประเมินมูลค่าคลาดเคลื่อน หากสินค้ามีจำนวนมากและหลากหลายประเภท การนับด้วยมือมีโอกาสผิดพลาดสูง โดยเฉพาะหากไม่มีระบบจัดการสต๊อกที่ดีรองรับ
สินค้าถูกยืมหรือใช้ภายในโดยไม่บันทึก เช่น นำสินค้าไปใช้เป็นตัวอย่างสาธิต หรือให้พนักงานยืมใช้โดยไม่ได้ตัดออกจากระบบอย่างถูกต้อง
ทำให้กำไรขาดทุนที่แสดงในงบสะท้อนความจริง เมื่อสต๊อกในบัญชีตรงกับสต๊อกจริง ต้นทุนขายที่คำนวณได้จะแม่นยำ ทำให้กำไรที่เห็นในงบการเงินเป็นตัวเลขที่เจ้าของธุรกิจใช้ตัดสินใจได้อย่างมั่นใจ
ช่วยตรวจพบปัญหาการสูญหายหรือรั่วไหลได้เร็ว หากตรวจนับสต๊อกเป็นประจำและพบว่าตัวเลขไม่ตรงกับบัญชีอย่างต่อเนื่อง อาจเป็นสัญญาณของปัญหา เช่น การสูญหาย การขโมย หรือข้อผิดพลาดในกระบวนการทำงานที่ควรได้รับการแก้ไข
ช่วยวางแผนสั่งซื้อและบริหารเงินทุนหมุนเวียนได้ดีขึ้น เมื่อรู้ตัวเลขสต๊อกที่แม่นยำ ธุรกิจสามารถวางแผนการสั่งซื้อสินค้าได้เหมาะสม ไม่สั่งมากเกินจนจมเงินทุนในสต๊อก หรือสั่งน้อยเกินจนสินค้าขาดขาย
เป็นข้อมูลสำคัญเมื่อต้องปิดงบการเงินประจำปี ธุรกิจควรมีข้อมูลสินค้าคงเหลือที่ถูกต้อง ณ วันสิ้นงวด เพื่อใช้ประกอบการจัดทำงบการเงินค่ะ
กำหนดรอบเวลาตรวจนับสต๊อกให้เหมาะกับลักษณะและความเสี่ยงของธุรกิจ เช่น ตรวจนับเป็นประจำระหว่างปี และควรมีการตรวจนับหรือยืนยันยอดสินค้าคงเหลือ ณ วันสิ้นรอบระยะเวลาบัญชี เพื่อใช้ประกอบการจัดทำงบการเงิน
บันทึกความเคลื่อนไหวของสินค้าทุกครั้งที่มีการซื้อเข้าหรือขายออก ไม่ปล่อยให้ค้างสะสมจนลืมบันทึก
เปรียบเทียบตัวเลขสต๊อกที่นับได้จริงกับตัวเลขในระบบบัญชีอย่างสม่ำเสมอ หากพบว่าตัวเลขไม่ตรงกัน ควรตรวจสอบสาเหตุและจัดทำหลักฐานประกอบการปรับปรุงรายการให้เหมาะสม ก่อนปรับปรุงข้อมูลในบัญชีให้สอดคล้องกับข้อเท็จจริง
ใช้ระบบจัดการสต๊อกที่เชื่อมโยงกับระบบบัญชี เพื่อลดความผิดพลาดจากการบันทึกด้วยมือและทำให้ข้อมูลอัปเดตแบบใกล้เคียงเวลาจริงมากขึ้น
ปรึกษาสำนักงานบัญชีเรื่องวิธีการตีมูลค่าสินค้าคงเหลือที่เหมาะสมกับลักษณะธุรกิจ เพราะการเลือกวิธีตีมูลค่าสต๊อกมีผลต่อตัวเลขต้นทุนขายและกำไรที่แสดงในงบเช่นกัน
Forward ช่วยวางระบบเชื่อมโยงข้อมูลสต๊อกกับบัญชีให้ธุรกิจ พร้อมให้คำแนะนำเรื่องการตรวจนับและตีมูลค่าสินค้าคงเหลือที่เหมาะสมกับลักษณะธุรกิจแต่ละราย เพื่อให้ตัวเลขในงบการเงินสะท้อนความเป็นจริงมากที่สุดค่ะ
สต๊อกสินค้าไม่ใช่แค่เรื่องของการบริหารคลังสินค้าเท่านั้นค่ะ แต่เป็นตัวแปรสำคัญที่ส่งผลโดยตรงต่อการคำนวณต้นทุนขายและกำไรขาดทุนในงบการเงิน หากสต๊อกจริงไม่ตรงกับตัวเลขในบัญชี กำไรที่ธุรกิจเห็นก็อาจไม่สะท้อนความเป็นจริง การตรวจนับสต๊อกอย่างสม่ำเสมอและเชื่อมโยงข้อมูลกับระบบบัญชีให้ถูกต้อง จึงเป็นสิ่งที่เจ้าของธุรกิจไม่ควรมองข้ามค่ะ
Q: ธุรกิจขนาดเล็กที่มีสินค้าไม่มาก จำเป็นต้องนับสต๊อกด้วยไหม
A: แนะนำให้ตรวจนับค่ะ แม้สินค้าจะมีจำนวนไม่มาก แต่การตรวจนับช่วยให้ธุรกิจทราบว่าสินค้าที่มีอยู่จริงตรงกับข้อมูลในระบบหรือไม่ และช่วยให้ข้อมูลต้นทุนขายและสินค้าคงเหลือที่ใช้จัดทำงบการเงินมีความน่าเชื่อถือมากขึ้นค่ะ
Q: ควรนับสต๊อกบ่อยแค่ไหน
ขึ้นอยู่กับลักษณะและความเสี่ยงของธุรกิจค่ะ ธุรกิจที่มีสินค้าหมุนเวียนเร็วหรือมูลค่าสูงอาจต้องตรวจนับถี่กว่า ส่วนธุรกิจทั่วไปควรมีการตรวจนับหรือยืนยันยอดสินค้าคงเหลืออย่างน้อย ณ วันสิ้นรอบระยะเวลาบัญชี แนะนำให้ปรึกษาสำนักงานบัญชีเพื่อกำหนดความถี่ที่เหมาะสมกับธุรกิจของตัวเอง
A: ถ้านับสต๊อกแล้วพบว่าไม่ตรงกับบัญชี ต้องทำอย่างไร
Q: ควรตรวจสอบสาเหตุก่อนค่ะ เช่น ตรวจสอบการบันทึกรายการซื้อขายที่อาจตกหล่น หรือสินค้าที่สูญหายเสียหาย จากนั้นจัดทำหลักฐานประกอบการปรับปรุงรายการให้เหมาะสม ก่อนปรับปรุงข้อมูลในบัญชีให้สอดคล้องกับข้อเท็จจริง ไม่ควรแก้ไขตัวเลขในระบบทันทีโดยไม่มีการตรวจสอบและหลักฐานรองรับ
A: วิธีตีมูลค่าสินค้าคงเหลือมีผลต่อกำไรที่แสดงในงบหรือไม่
Q: มีผลค่ะ วิธีคำนวณต้นทุนสินค้าคงเหลือที่แตกต่างกัน เช่น วิธีเข้าก่อนออกก่อน (FIFO) หรือวิธีต้นทุนถัวเฉลี่ยถ่วงน้ำหนัก อาจทำให้ต้นทุนขายและมูลค่าสินค้าคงเหลือที่แสดงในแต่ละงวดแตกต่างกันได้ ธุรกิจจึงควรเลือกวิธีที่เหมาะสมตามหลักเกณฑ์ที่เกี่ยวข้องและใช้อย่างสม่ำเสมอค่ะ